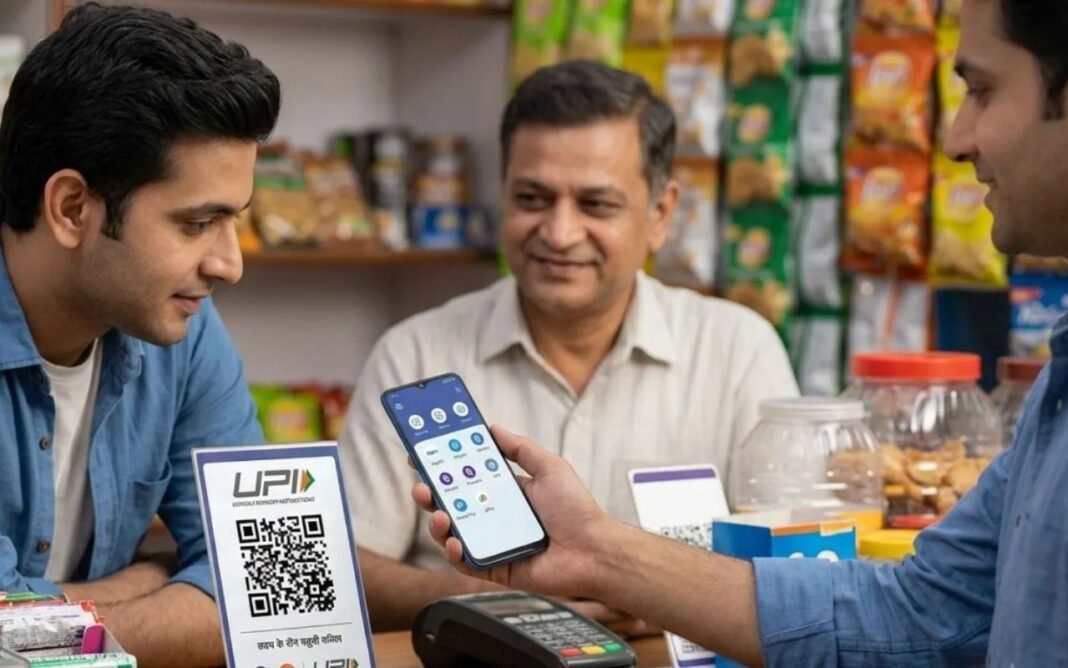
UPI Transaction Fee: देश में डिजिटल भुगतान के सबसे बड़े माध्यम यूपीआई पर मर्चेंट लेनदेन का नया ढांचा लागू हो चुका है। एनपीसीआई और वित्त मंत्रालय के दिशा निर्देशों के अनुसार चुनिंदा मर्चेंट यानी पी2एम खातों पर 2000 रुपये से अधिक के भुगतान पर 0.4 प्रतिशत एमडीआर वसूला जाएगा। आम ग्राहक और छोटे दुकानदारों के लिए यूपीआई अब भी मुफ्त है।
व्यापारियों को यह शुल्क अपने खाते से चुकाना है। ग्राहक से अलग से पैसा लेना नियमों के खिलाफ है। इसलिए बड़े कारोबारी अपने मार्जिन और भुगतान के तरीके दोबारा देख रहे हैं। छोटे विक्रेताओं के लिए पी2पीएम श्रेणी और स्टैटिक क्यूआर जैसे विकल्प लागत घटाने में मददगार बताए जा रहे हैं।
यह बदलाव डिजिटल लेनदेन की मात्रा बढ़ने के बाद आया है। सवाल यह है कि कौन सा खाता शुल्क के दायरे में आता है और कौन से रास्ते सुरक्षित माने जाते हैं।
नया MDR नियम किन लेनदेन पर लागू है?
नियम के अनुसार 2000 रुपये तक के सभी मर्चेंट भुगतान शुल्क मुक्त रखे गए हैं। आम लोगों के बीच पी2पी ट्रांसफर भी मुफ्त हैं। 0.4 प्रतिशत एमडीआर केवल उन बड़े मर्चेंट खातों पर लगता है जिनकी मासिक यूपीआई प्राप्ति निर्धारित सीमा से अधिक है।
उदाहरण साफ है। अगर कोई बड़ा कारोबारी एक बार में 5000 रुपये का यूपीआई पेमेंट लेता है तो प्रोसेसिंग शुल्क 20 रुपये बैठता है। यह राशि व्यापारी को अपने खाते से देनी होती है। ग्राहक से वसूलना अवैध है।
छोटे दुकान और रेहड़ी पटरी वालों के लिए राहत अलग है। जिनकी मासिक यूपीआई प्राप्ति एक लाख रुपये तक है उन्हें पी2पीएम यानी स्मॉल मर्चेंट श्रेणी में रखा गया है। इस श्रेणी में 2000 रुपये से ऊपर के भुगतान पर भी एमडीआर माफ है।
बड़े मर्चेंट को अपने मासिक टर्नओवर और खाते की श्रेणी जांच करनी होगी। गलत श्रेणी में व्यापार चलाने पर बाद में शुल्क और अनुपालन दोनों का दबाव बढ़ सकता है। ग्राहक को असर तभी दिखेगा जब दुकानदार कीमत बढ़ाकर भरपाई करने की कोशिश करे, जो नियमों के विरुद्ध है।
पर्सनल क्यूआर और बिल बांटना कितना जोखिम भरा है?
कई छोटे और मध्यम व्यापारी एमडीआर से बचने के लिए कमर्शियल मर्चेंट अकाउंट की जगह पर्सनल क्यूआर यानी पी2पी कोड इस्तेमाल कर रहे हैं। कुछ लोग बड़े बिल को 2000 रुपये से कम के टुकड़ों में बांट रहे हैं।
बैंकिंग विशेषज्ञों और वित्तीय संस्थाओं के अनुसार व्यावसायिक भुगतान को जानबूझकर व्यक्तिगत ट्रांसफर दिखाना बैंक और यूपीआई सेवा शर्तों का उल्लंघन है। नियमित रूप से बिल तोड़ने पर फ्रॉड डिटेक्शन सिस्टम खाते को संदिग्ध मान सकता है। खाता फ्रीज होने का खतरा रहता है।
यह तरीका तत्काल सस्ता लग सकता है लेकिन लंबे समय में कारोबार ठप पड़ सकता है। ग्राहक भी भ्रमित होते हैं जब एक बिल के कई भुगतान करने पड़ें। पारदर्शिता घटती है और विवाद बढ़ते हैं।
सुरक्षित रास्ता यही है कि व्यापार के लिए मर्चेंट श्रेणी का सही खाता हो और छूट वाली सीमा का लाभ नियमों के अंदर लिया जाए। शर्तों से बचकर चलने की कोशिश बाद में महंगी पड़ सकती है।
स्टैटिक क्यूआर और पी2पीएम से लागत कैसे घटेगी?
 छोटे दुकानों के लिए साउंडबॉक्स या पीओएस मशीन का किराया अलग बोझ है। विशेषज्ञ साधारण स्टैटिक क्यूआर को किफायती साधन बताते हैं। प्रिंटेड कोड से भुगतान लिया जा सकता है और डिवाइस रेंट बचता है।
एक लाख रुपये महीने तक यूपीआई लेने वाले छोटे व्यापारी पी2पीएम श्रेणी में शून्य एमडीआर का लाभ ले सकते हैं। इसके लिए खाते की श्रेणी सही होनी चाहिए। गलत तरीके से पर्सनल खाते पर व्यापार चलाने से यह छूट नहीं मिलती, उल्टा जोखिम बढ़ता है।
बड़े सप्लायर या थोक खरीद के लिए यूपीआई की जगह एनईएफटी, आईएमपीएस या बैंक से बैंक ट्रांसफर व्यावहारिक हो सकता है। एक बड़ी रकम पर 0.4 प्रतिशत बार बार कटने से लागत बढ़ती है। बैंक ट्रांसफर में शुल्क संरचना अलग होती है और बड़े सौदों के लिए हिसाब साफ रहता है।
दुकानदार को अपने औसत बिल साइज देखने चाहिए। अगर ज्यादातर लेनदेन 2000 रुपये से नीचे हैं तो प्रभाव सीमित रहेगा। अगर बार बार बड़ी रकम आती है तो श्रेणी और वैकल्पिक चैनल दोनों पर फैसला लेना होगा।
ग्राहक से एमडीआर वसूलना क्यों मना है?
नियम साफ है। एमडीआर व्यापारी का खर्च है, ग्राहक का नहीं। दुकानदार केवल वस्तु या सेवा का तय मूल्य ले सकता है। ऊपर से चार्ज जोड़ना बैंकिंग नियमों के खिलाफ है।
आम ग्राहक के लिए सभी यूपीआई भुगतान मुफ्त रहने का आश्वासन एनपीसीआई के ढांचे में है। इसलिए काउंटर पर अतिरिक्त फीस मांगना शिकायत और जुर्माने का विषय बन सकता है।
व्यापारी को ऑपरेटिंग मार्जिन के अंदर इस लागत को समाहित करना होगा। कुछ कारोबार कीमत संशोधन पर विचार कर सकते हैं लेकिन वह सामान्य मूल्य निर्धारण होना चाहिए, यूपीआई सरचार्ज के रूप में नहीं।
पारदर्शी बिलिंग से विश्वास बना रहता है। डिजिटल भुगतान का सबसे बड़ा फायदा सहजता है। अगर ग्राहक को हर बार शुल्क की बहस करनी पड़े तो यूपीआई की स्वीकार्यता घट सकती है।
दुकानदारों को अब क्या कदम उठाने चाहिए?
पहले अपने बैंक या पेमेंट ऐप से खाते की श्रेणी पता करें। पी2एम है या पी2पीएम, मासिक सीमा कितनी है, यह लिखित में रखें। सीमा के पास पहुंचने पर समय रहते विकल्प बदलें।
स्टैटिक क्यूआर अपनाएं जहां साउंडबॉक्स जरूरी नहीं। बड़े आपूर्तिकर्ताओं से बात कर एनईएफटी या आईएमपीएस का नियमित रास्ता बनाएं। बिल स्प्लिटिंग और पर्सनल क्यूआर से व्यापार न चलाएं।
कर्मचारियों को भी बताएं कि ग्राहक से अलग शुल्क नहीं लेना है। शिकायत आने पर खाता जांच के घेरे में आ सकता है। छोटे कारोबार के लिए पी2पीएम छूट सबसे सीधा रास्ता है बशर्ते प्राप्ति एक लाख के अंदर रहे।
यूपीआई देश में रोजमर्रा की खरीद का मुख्य जरिया बन चुका है। नया एमडीआर बड़े मर्चेंट पर लागत डालता है लेकिन छोटे विक्रेता और ग्राहक मुक्त रखे गए हैं। सही श्रेणी और सही चैनल चुनने से व्यापार बिना कानूनी उलझन के चल सकता है। आने वाले महीनों में बैंक और ऐप दोनों श्रेणी सुधारने में मदद कर सकते हैं, इसलिए दस्तावेज अपडेट रखना फायदेमंद रहेगा।
डिजिटल भुगतान सस्ता और तेज रहे यह लक्ष्य तभी पूरा होगा जब व्यापारी नियम समझकर काम करें और ग्राहक को额外 बोझ न दिया जाए। 2000 रुपये की सीमा और एक लाख की मासिक छूट इसी संतुलन के लिए बनाई गई हैं।
Read More Here
- Sultanganj Karma Puja Accident: पोखर में नहाने गए छह बच्चों की डूबकर मौत, एक को बचाने गए सभी समाए
- Navratri 2026: शारदीय नवरात्रि 2026 में मां दुर्गा हाथी पर आएंगी, घोड़े पर विदाई का क्या संकेत?
- West Bengal News: पश्चिम बंगाल में बिना छात्रों वाले 4133 सरकारी स्कूलों का होगा कायाकल्प, PPP मॉडल से मिलेगी नई पहचान
- JPSC-JSSC पेपर लीक पर सरकार का बड़ा फैसला! हाईकोर्ट में कहा- ‘बिकी’ परीक्षा से चयनितों को नहीं मिलेगी नौकरी