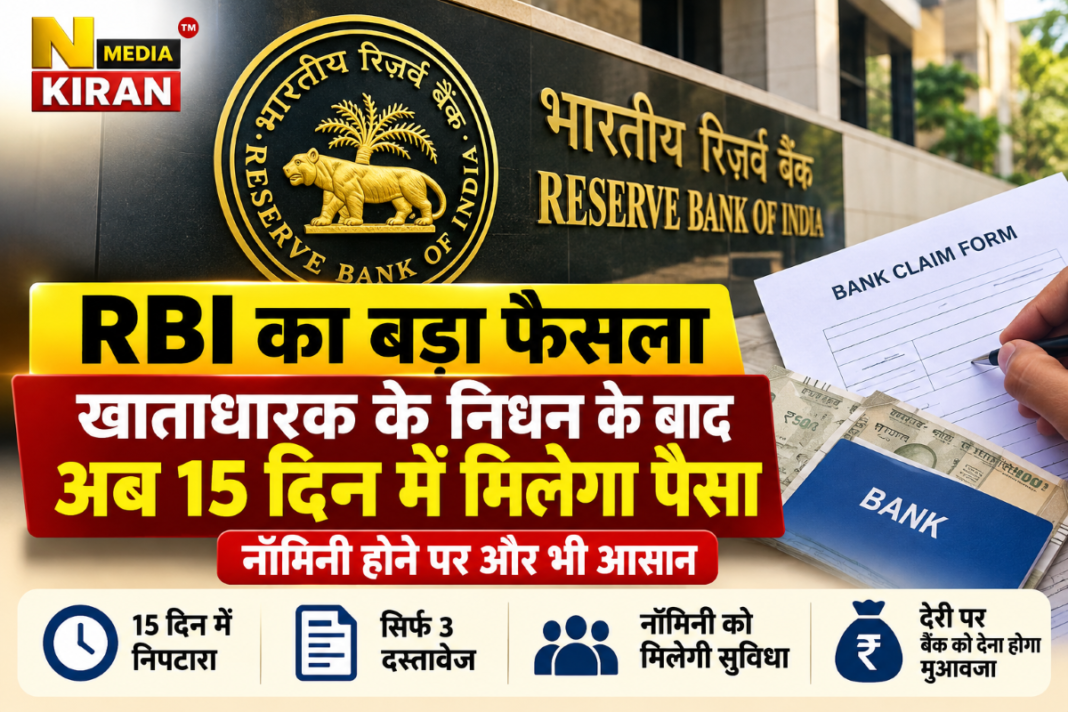
Mumbai, 28 सितंबर 2026: भारतीय रिजर्व बैंक (RBI) ने मृत खाताधारकों के बैंक खातों, फिक्स्ड डिपॉजिट और लॉकर से जुड़े दावों के निपटारे की प्रक्रिया को आसान और समयबद्ध बनाने के लिए नए नियम लागू किए हैं। नए प्रावधानों के तहत जरूरी दस्तावेज मिलने के बाद बैंकों को निर्धारित समय सीमा के भीतर दावे का निपटारा करना होगा।
RBI के ‘Settlement of Claims in respect of Deceased Customers Directions, 2025’ के तहत सभी कॉमर्शियल और को-ऑपरेटिव बैंकों के लिए मृत ग्राहकों से जुड़े क्लेम की प्रक्रिया को सरल बनाया गया है। इसका उद्देश्य मृत खाताधारक के परिवार या नामित व्यक्ति को बैंक की रकम प्राप्त करने में होने वाली अनावश्यक देरी और कागजी कार्रवाई को कम करना है।
जरूरी दस्तावेज मिलने के 15 दिन के भीतर निपटाना होगा क्लेम
नए नियमों के मुताबिक, जब बैंक को क्लेम के लिए सभी जरूरी दस्तावेज मिल जाते हैं, तो उसे 15 कैलेंडर दिनों के भीतर दावे का निपटारा करना होगा। खाताधारक की मृत्यु के बाद नामित व्यक्ति या कानूनी वारिस को बैंक की शाखा या बैंक की वेबसाइट से संबंधित क्लेम फॉर्म प्राप्त करना होगा।
इसके बाद निर्धारित फॉर्म के साथ आवश्यक दस्तावेज जमा करने होंगे। दस्तावेजों की जांच पूरी होने के बाद बैंक को तय समय सीमा में राशि का भुगतान या खाते से संबंधित प्रक्रिया पूरी करनी होगी।
नॉमिनी होने पर सिर्फ तीन दस्तावेज
RBI के नए नियमों में नॉमिनी को विशेष सुविधा दी गई है। यदि बैंक खाते में पहले से नॉमिनी दर्ज है, तो सामान्य तौर पर बैंक केवल जरूरी बुनियादी दस्तावेज मांग सकता है।
इनमें:
- क्लेम फॉर्म
- खाताधारक का मृत्यु प्रमाण पत्र
- नॉमिनी का पहचान और पता प्रमाण
शामिल हैं।
नॉमिनी के मामले में बैंक को सामान्य परिस्थितियों में Succession Certificate, Probate या अन्य कानूनी दस्तावेजों की मांग नहीं करनी चाहिए। इससे मृत खाताधारक के परिवार को लंबी कानूनी प्रक्रिया से राहत मिल सकती है।
नॉमिनी नहीं है तो क्या होगा?
अगर बैंक खाते में कोई नॉमिनी दर्ज नहीं है, तो क्लेम की प्रक्रिया अलग हो सकती है। कॉमर्शियल बैंकों में ₹15 लाख तक के दावों के लिए सरल प्रक्रिया का प्रावधान किया गया है। वहीं अधिक राशि वाले मामलों में बैंक परिस्थितियों के अनुसार उत्तराधिकार से जुड़े अतिरिक्त कानूनी दस्तावेज मांग सकता है।
ऐसे मामलों में Succession Certificate या अन्य वैध दस्तावेजों की जरूरत पड़ सकती है।
देरी होने पर बैंक को देना होगा मुआवजा
RBI ने क्लेम के निपटारे में देरी के लिए भी प्रावधान किए हैं। यदि बैंक निर्धारित समय सीमा के भीतर प्रक्रिया पूरी नहीं करता है, तो लागू नियमों के अनुसार ग्राहक/दावेदार को मुआवजा देना पड़ सकता है।
जमा खातों से जुड़े मामलों में देरी पर Bank Rate + 4 प्रतिशत प्रति वर्ष की दर से ब्याज का प्रावधान बताया गया है। वहीं लॉकर या सेफ कस्टडी में रखी वस्तुओं से संबंधित मामलों में देरी के लिए ₹5,000 प्रतिदिन के मुआवजे का प्रावधान है।
खाताधारकों के लिए जरूरी सलाह
RBI के इन प्रावधानों के बाद बैंक ग्राहकों के लिए नॉमिनी दर्ज कराना बेहद महत्वपूर्ण हो गया है। खाताधारकों को अपने बैंक अकाउंट, FD और लॉकर में नॉमिनी की जानकारी अपडेट रखनी चाहिए।
नॉमिनी की जानकारी सही और अपडेट रहने से खाताधारक की मृत्यु के बाद परिवार को बैंक की रकम या अन्य संपत्ति का दावा करने में कम परेशानी हो सकती है।
निष्कर्ष: RBI के नए नियमों का उद्देश्य मृत खाताधारकों से जुड़े बैंकिंग क्लेम को अधिक सरल, पारदर्शी और समयबद्ध बनाना है। ग्राहकों को भी अपने खातों में नॉमिनी की जानकारी जरूर अपडेट रखनी चाहिए।